Finanziare il tuo matrimonio in Belgio: prestito, crowdlending o wedlist (confronto 2026)

Sintesi dell'articolo
Finanziare il matrimonio in Belgio nel 2026: una panoramica onesta delle opzioni. Prestito bancario (Belfius, KBC, BNPPF, ING), Cofidis, Buy Way, Mozzeno crowdlending, e la wedlist WEWED come terza via.
Riassumi con l'IA
Secondo il barometro WEWED dei prezzi del matrimonio (525 coppie, ottobre 2026), le coppie che si sposano in Belgio prevedono in media circa 16.000 €, con una mediana di 18.500 € da 100 a 199 invitati. Tre coppie su dieci prevedono più di 20.000 €, e il conto sale in fretta non appena si parla di una location eccezionale, di un catering premium o di un fotografo al di sopra della fascia bassa. A meno di avere un risparmio sufficiente messo da parte, la questione del finanziamento si pone davvero, e la maggior parte delle coppie che vediamo passare giunge alla stessa conclusione: bisogna combinare diverse fonti, non sceglierne una sola.
L'offerta belga nel 2026 è più matura di quanto si pensi. Accanto alle banche tradizionali (Belfius, BNP Paribas Fortis, KBC, ING), specialisti del credito al consumo come Cofidis o Buy Way propongono prestiti personali dedicati. Una piattaforma come Mozzeno offre una vera alternativa nel crowdlending P2P. E la terza via, che sta crescendo rapidamente dal 2023, è quella di far partecipare gli invitati al finanziamento di una voce specifica (la location, il viaggio di nozze, un regalo) tramite una wedlist digitale.
Questo articolo esamina le opzioni reali per finanziare il matrimonio in Belgio nel 2026, fornisce gli ordini di grandezza del TAEG osservati quest'anno, spiega cosa la legge belga impone al tuo mutuante, e presenta onestamente ciò che la wedlist WEWED può (e non può) fare nel tuo piano. È un confronto fattuale, non un consiglio personalizzato: per questo, il tuo banchiere o un mediatore creditizio rimane l'indirizzo giusto.
Questo articolo fornisce ordini di grandezza osservati sul mercato belga nel 2026 e spiega la meccanica dei prodotti. Non costituisce un consiglio finanziario personalizzato. Per il piano esatto che fa per te, consulta il tuo banchiere, un mediatore abilitato FSMA, o un mediatore del debito se hai dei dubbi. E leggi sempre il contratto prima di firmare.
Perché il finanziamento del matrimonio sta diventando un vero problema in Belgio
Tre fattori convergono dal 2022-2023. Primo fattore: l'inflazione post-pandemia ha spinto le voci catering, location e fotografia dall'8 al 15% all'anno. Il nostro studio sul budget del matrimonio in Belgio 2025-2026 dettaglia le fasce attuali per regione, e il barometro WEWED mostra quanto prevedono davvero le coppie: circa 16.000 € in media, e oltre 20.000 € in media a partire da 100 invitati.
Secondo fattore: l'età mediana al primo matrimonio continua a salire. Statbel indica 31,65 anni nel 2024 contro 30,28 nel 2019. Le coppie si sposano più tardi, quindi con meno capitale iniziale (risparmi intaccati per l'alloggio, spese di acquisto immobiliare appena sostenute) ma anche con aspettative più elevate sulla qualità del ricevimento. Classica combinazione del "vogliamo fare le cose per bene senza avere effettivamente i soldi disponibili".
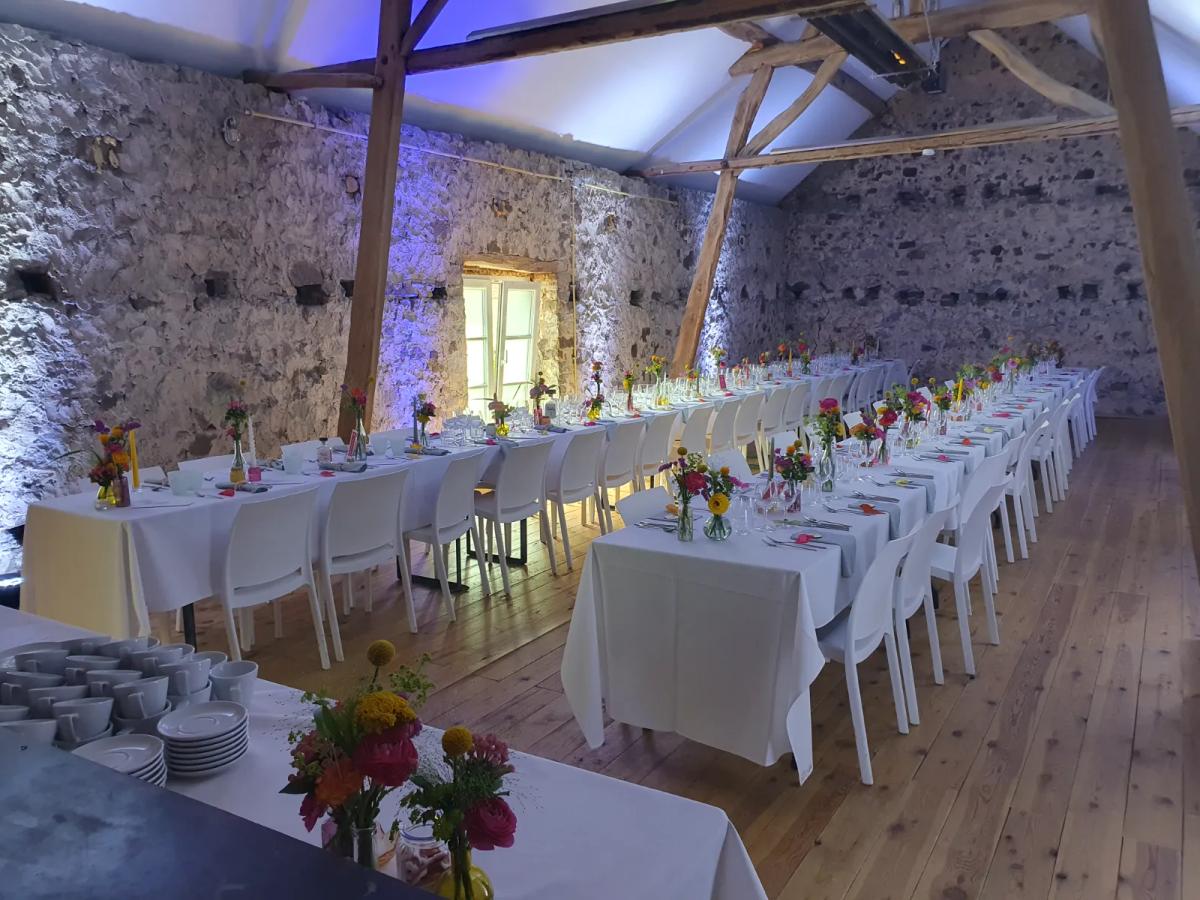 FERME DU BOIS WIAME
Terzo fattore, meno commentato ma ben presente: gli acconti dei fornitori si sono inaspriti. Mentre una location accettava 5 anni fa un acconto del 20% alla firma, oggi si vedono dal 30 al 40%, a volte il 50% per le tenute molto richieste. Per una location da 2.700 €, la mediana del barometro WEWED, significa dover trovare già 800-1.100 € a 12 mesi dalla data, solo per bloccarla. Il finanziamento non è più un'opzione di fine percorso, è una domanda da porsi fin dal fidanzamento.
Le 3 grandi vie nel 2026
Quando si vuole finanziare il matrimonio in Belgio, l'offerta si articola in tre famiglie molto diverse nella loro logica, nel loro costo e nel loro rischio.
Le 3 vie, fianco a fianco
Il risparmio è la via ovvia quando è sufficiente. Il problema: se hai 8.000 € di risparmi e il tuo matrimonio costa 22.000 €, hai un buco di 14.000 € da coprire. O attingi ai risparmi per la casa (sconsigliato se l'acquisto è tra 2-3 anni), o compensi con un'altra fonte.
Il credito è la via classica ma è anche quella che bisogna capire nel dettaglio. Tutte le banche belghe propongono prestiti personali, e tutti gli attori specializzati (Cofidis, Buy Way, Mozzeno) sono accessibili online in pochi click. Ma il TAEG (tasso annuo effettivo globale) varia dal semplice al doppio a seconda del profilo e dell'importo. Ci torniamo sopra.
Il contributo degli invitati è la via che è emersa seriamente dal 2023 in Belgio. Il principio: invece di ricevere 80 regali fisici (alcuni dei quali saranno rivenduti sei mesi dopo), gli invitati contribuiscono a un progetto specifico della coppia (la location, il viaggio di nozze, una voce fornitore) tramite una wedlist digitale. È gratuita, non ci si indebita, ma presuppone un certo volume di invitati contribuenti e raramente copre più del 20-35% del budget totale. È un complemento, non un sostituto.
Credito al consumo belga: il quadro BNB e FSMA
Prima di esaminare gli attori, una parola sul quadro legale. Il Belgio ha un sistema "Twin Peaks": la Banca Nazionale del Belgio (BNB) supervisiona le banche, l'Autorità dei Servizi e dei Mercati Finanziari (FSMA) supervisiona gli intermediari di credito. Tutti i prestatori e i broker che distribuiscono credito al consumo in Belgio devono essere accreditati dalla FSMA. Se un attore non è accreditato, è un segnale di allarme importante: cambia strada.
Prima di accettare un credito, il prestatore è legalmente obbligato a consultare la Centrale dei crediti ai privati della BNB, che registra tutti i crediti in corso e tutti i mancati pagamenti in Belgio. Se sei segnalato negativamente, l'erogazione diventa quasi impossibile (salvo casi marginali). Se sei segnalato positivamente (credito in corso senza inadempienze), il prestatore valuta la tua capacità di rimborso prima di concedere il nuovo prestito.
Conseguenza pratica per te: non firmare mai più di un credito in parallelo solo per il matrimonio. Moltiplicare le fonti di credito aumenta il tuo tasso di indebitamento, innesca una revisione del punteggio e può bloccare l'acquisto immobiliare futuro. Il nostro retroplanning matrimonio raccomanda di inquadrare la questione del finanziamento già a 12 mesi dal matrimonio, prima ancora di firmare per la location per matrimoni.
Le banche classiche nel 2026
Tutte le grandi banche belghe (Belfius, KBC, BNP Paribas Fortis, ING, Crelan) offrono prestiti personali che possono essere utilizzati per finanziare un matrimonio. Il prodotto ufficiale si chiama "prestito rateale" o "prestito personale non finalizzato" nella terminologia BNB. Prendi in prestito una somma, la rimborsi su una durata fissa, a tasso fisso, con rate mensili costanti. Semplice.
Cosa ti chiederà la banca: un conto aperto presso di essa (sempre più spesso), uno storico di redditi stabile, l'assenza di segnalazioni negative e una capacità di rimborso che lasci almeno il 35-40% del tuo reddito netto mensile disponibile dopo le rate cumulative. La banca conosce il tuo profilo finanziario, questo è il suo vantaggio: può offrire tassi preferenziali ai clienti "premium" o a coloro che hanno un mutuo presso di essa.
Per quanto riguarda il costo, considera TAEG tra il 5,5% e il 9% a seconda del profilo, dell'importo e della durata, per un prestito per matrimonio tipico di 10.000 a 15.000 € su 36 a 60 mesi. Più lunga è la durata, maggiore è il costo totale: su 60 mesi al 7% TAEG, un prestito di 12.000 € costa circa 2.200 € di interessi. Su 36 mesi allo stesso TAEG, circa 1.300 €. La durata più breve che puoi sostenere è quasi sempre la risposta giusta.
Prima di firmare con la tua banca abituale, effettua sistematicamente 2-3 simulazioni presso la concorrenza. Le differenze di TAEG osservate per lo stesso profilo e importo possono raggiungere 1,5-2 punti, ovvero diverse centinaia di euro sulla durata totale del prestito. Gli intermediari di credito accreditati dalla FSMA possono confrontare per te con una sola consulenza.
Cofidis e Buy Way: gli specialisti del credito al consumo
Accanto alle banche universali, gli attori specializzati nel credito al consumo sono molto presenti in Belgio. Cofidis propone prestiti personali da 2.500 a 50.000 € su 12 a 120 mesi, con un TAEG rappresentativo del 7,90% per un prestito di 10.000 € su 30 mesi (dato Cofidis 2026). Buy Way opera su importi più contenuti (da 2.500 a 20.000 € a seconda della formula) con un TAEG dichiarato del 7,49% fisso per prestiti da 5.000 a 10.001 € su 12 a 57 mesi.
Il vantaggio di questi attori: decisione rapida (spesso risposta in 24-48 ore), procedura 100% online e accettano profili che alcune banche rifiutano (contratti a tempo determinato recenti, liberi professionisti all'inizio dell'attività, ecc.). Lo svantaggio: i loro TAEG sono generalmente un po' più alti di quelli di una banca universale per lo stesso profilo "ottimale". Se sei un cliente "classico" con un contratto a tempo indeterminato stabile e buoni risparmi, probabilmente sarai meglio servito dalla tua banca abituale.
Punto importante: questi attori sono prestatori accreditati FSMA. Benefici esattamente della stessa protezione legale che con una banca (periodo di riflessione, inquadramento del TAEG massimo, diritto di recesso di 14 giorni). Nessuna zona grigia.
Mozzeno: la via crowdlending P2P
Mozzeno è la prima piattaforma belga di credito collaborativo (peer-to-peer lending). Meccanicamente: Mozzeno raccoglie fondi da privati e aziende che prestano indirettamente a mutuatari come te. Per te, assomiglia a un prestito classico (importo, rate mensili fisse, TAEG fisso), ma gli interessi vanno agli investitori privati e non più a una banca.
I numeri mostrati nel 2026: TAEG massimo del 15,48% e un esempio rappresentativo di 6.500 € a TAEG dell'11,49% (tasso debitore dell'8,17%). Questi tassi sono piuttosto più alti rispetto alle banche classiche, è il prezzo dell'agilità della piattaforma e dell'accesso facilitato (non è necessario essere clienti della banca, decisione rapida).
 LOUV
A mio parere, Mozzeno è rilevante in due casi: (a) se vuoi evitare la tua banca abituale per ragioni personali, o (b) se il tuo profilo non è ottimale per una banca universale e gli attori specializzati ti propongono un TAEG comparabile. Come sempre, simula prima di firmare e confronta con almeno altre 2 offerte.
La wedlist: coinvolgere gli invitati senza indebitarsi
Questa è la via più recente e meno documentata in Belgio. Il principio: invece di chiedere regali fisici (o decorazioni per la casa che non si avrà mai il tempo di sistemare), le coppie aprono una wedlist digitale con progetti concreti legati al matrimonio. Gli invitati contribuiscono tramite bonifico bancario per l'importo che desiderano, e la coppia riceve i fondi prima del giorno del matrimonio per pagare i fornitori o il viaggio di nozze.
Concretamente, sulla wedlist WEWED, ecco come funziona: crei dei progetti ("Viaggio di nozze in Toscana", "Location eccezionale", "DJ della serata"), ciascuno con un obiettivo finanziario. I tuoi invitati vedono la lista, scelgono cosa vogliono finanziare e versano il loro contributo con un riferimento unico (in comunicazione strutturata) sul tuo conto. Tu registri ogni bonifico ricevuto, segui l'obiettivo in tempo reale e paghi i tuoi fornitori con questi fondi. La piattaforma non applica commissioni sui contributi, il che cambia le carte in tavola rispetto ai sistemi di raccolta fondi tradizionali.
I numeri reali che osserviamo: tra le coppie che attivano la wedlist 4-6 mesi prima del loro matrimonio, il tasso di partecipazione degli invitati si aggira intorno al 60-75%, e l'importo medio raccolto rappresenta il 15-30% del budget totale. Con 80 invitati e una media di 20 € per invitato, si arriva a 1.600 €. Con 100 invitati e una media di 30-50 € (caso più frequente per le wedlist progettate), si raggiungono i 3.000-5.000 €. Su un budget di 22.000 €, si copre il 15-25% senza interessi e senza debiti.
Limite onesto: la wedlist non sostituirà mai un prestito per un buco di 12.000 €. La completa. La maggior parte delle coppie che vediamo la combina con un risparmio dedicato e, se necessario, un piccolo prestito bancario per finalizzare. Per capire come si integra nella gestione complessiva del matrimonio con la lista invitati, il budget e la pianificazione, l'area coppia WEWED sincronizza tutto questo.
Combinare le fonti: la strategia che vediamo funzionare
Tra le coppie che osserviamo in Vallonia e a Bruxelles quest'anno, il montaggio più comune e che funziona, assomiglia a questo:
Matrimonio 22.000 €, 120 invitati, finanziamento combinato
- Risparmio dedicato: 10.000 € (45%), costituito in 12-18 mesi
- Wedlist WEWED: 4.000 € (18%), tramite il 60% degli invitati contributori
- Prestito bancario: 8.000 € (37%) su 36 mesi, TAEG ~7% → rata mensile ~250 €/mese
- Interessi totali pagati in 3 anni: circa 870 €, ovvero il 4% del budget totale
Variazioni a seconda dei profili. Coppie 30-32 anni con risparmi più esigui: si opta più per la wedlist e un prestito leggermente più consistente. Coppie over 35 con patrimonio consolidato: spesso 70-80% di risparmi e un complemento wedlist, senza alcun credito. Coppie che organizzano un matrimonio intimo con 30 invitati: il risparmio copre quasi tutto, la wedlist è marginale, il credito non è necessario.
Onestamente, la trappola classica che vediamo è il contrario: coppie che si avventurano in un credito grande e a lungo termine (15.000 € su 60 mesi) perché non hanno considerato i risparmi disponibili né provato la wedlist. Si ritrovano con una rata mensile di 295 €/mese per 5 anni, ovvero 17.700 € da rimborsare. Per un matrimonio che avrebbe potuto essere finanziato al 70% senza credito. È un peccato.
Centralizza il tuo budget e attiva la tua wedlist
Su WEWED, strutturi il tuo budget per voce, crei la tua wedlist con progetti concreti, e i tuoi invitati contribuiscono direttamente tramite bonifico (senza commissioni). Tutto è collegato alla tua lista invitati e alla tua pianificazione del giorno del matrimonio, in un unico spazio.
Scopri la wedlist WEWED →Finanziare il tuo matrimonio non è una fase glamour, ma è quella che decide se tornerai dal tuo viaggio di nozze sereno o stressato dalle rate mensili. Tre vie, da combinare senza dogmi: risparmio quando c'è, wedlist per mobilitare gli invitati senza imbarazzo, credito per colmare il delta rimanente se necessario. Con un quadro chiaro, simulazioni comparative e attenzione al TAEG, si evitano l'80% delle situazioni che vanno male.
Quale via di finanziamento ti attrae di più nel tuo caso? E cosa ti impedisce di iniziare? 👇
Domande frequenti sul finanziamento del matrimonio in Belgio
Quale TAEG aspettarsi per un prestito matrimonio nel 2026 in Belgio?
Considera in genere il 5,5 al 9% TAEG per un prestito matrimonio di 10.000-15.000 € su 36-60 mesi presso una banca universale (Belfius, KBC, BNP Paribas Fortis, ING). Presso gli specialisti (Cofidis, Buy Way), il TAEG visualizzato è piuttosto del 7,5-8%. Su Mozzeno (crowdlending), il TAEG rappresentativo è intorno all'11,5% con un massimo legale del 15,48%. Il profilo del mutuatario e la durata fanno variare questi numeri.
Si possono fare due prestiti in parallelo per finanziare un matrimonio?
Tecnicamente sì, legalmente anche, purché il tuo tasso di indebitamento rimanga sotto controllo. Ma è quasi sempre una cattiva idea. I prestatori consultano la Centrale dei crediti ai privati della BNB che registra tutti i tuoi crediti in corso, quindi moltiplicare le fonti appesantisce il tuo scoring e può bloccare un futuro prestito ipotecario. Se possibile, un solo credito ben dimensionato, completato da risparmi e wedlist.
La wedlist WEWED applica una commissione sui contributi?
No. Gli invitati versano il loro contributo direttamente sul tuo conto bancario con una comunicazione strutturata unica. WEWED non si interpone nel flusso finanziario, non applica alcuna commissione e non ha accesso ai tuoi fondi. Tu registri ogni bonifico ricevuto tramite l'interfaccia per seguire l'obiettivo di ogni progetto.
Quanti invitati contribuiscono realmente a una wedlist in Belgio?
Tra le coppie che attivano la wedlist 4-6 mesi prima del matrimonio e la comunicano chiaramente (menzione sulle partecipazioni di nozze, promemoria nell'email di invito), osserviamo un tasso di partecipazione del 60-75% degli invitati. L'importo medio per contributore si aggira intorno ai 30-50 € per una wedlist progetto, di più se la wedlist sostituisce esplicitamente il regalo classico.
Si può finanziare il viaggio di nozze separatamente dal matrimonio?
Sì, ed è anche frequente. Molte coppie separano le due voci: matrimonio pagato tramite risparmi + credito a breve termine, viaggio di nozze finanziato tramite wedlist dedicata + rimanente risparmio. Questa separazione rende la wedlist più efficace (un progetto "luna di miele" è visivamente molto attraente per gli invitati) ed evita di mescolare i flussi in un unico grande credito.
Cosa fare se si è segnalati alla Centrale dei crediti BNB?
Se sei segnalato negativamente (precedente mancato pagamento), l'ottenimento di un nuovo credito al consumo è quasi impossibile fino alla regolarizzazione e allo scadere del termine legale di menzione (1 anno dopo la regolarizzazione per un'inadempienza). In questo caso, finanzia il matrimonio esclusivamente tramite risparmi e wedlist. E consulta un mediatore del debito accreditato se la situazione è complessa (i CPAS belgi li ospitano gratuitamente).
Questo articolo si basa sui dati pubblici della FSMA (accettazione prestatori) e della Banca Nazionale del Belgio (Centrale dei crediti ai privati), nonché sulle condizioni tariffarie pubbliche visualizzate da Cofidis, Buy Way e Mozzeno nel 2026 e sulle osservazioni sul campo di WEWED in Vallonia e a Bruxelles. I dati sul budget del matrimonio in Belgio si basano su Statbel (matrimoni 2024, età mediana), sul barometro WEWED dei prezzi del matrimonio (525 coppie, ottobre 2026) e sulle fasce osservate dalla nostra piattaforma. Questo articolo non costituisce una consulenza finanziaria personalizzata. Prima di firmare un contratto di credito, consulta un mediatore creditizio accreditato FSMA, il tuo banchiere o un mediatore del debito, se necessario. Il contratto di credito prevede un periodo legale di recesso di 14 giorni in Belgio.